El rally de las acciones nucleares ha sido uno de los trades más potentes del último año, pero también ha creado una brecha de valoración enorme. 📌 Mientras los inversores se agolpan en desarrolladores especulativos de pequeños reactores modulares (SMRs) y mineras de uranio, BWX Technologies (NYSE: BWXT) — la empresa que realmente construye los reactores para la flota de submarinos y portaaviones de la Armada de EE.UU. — se ha quedado atrás.
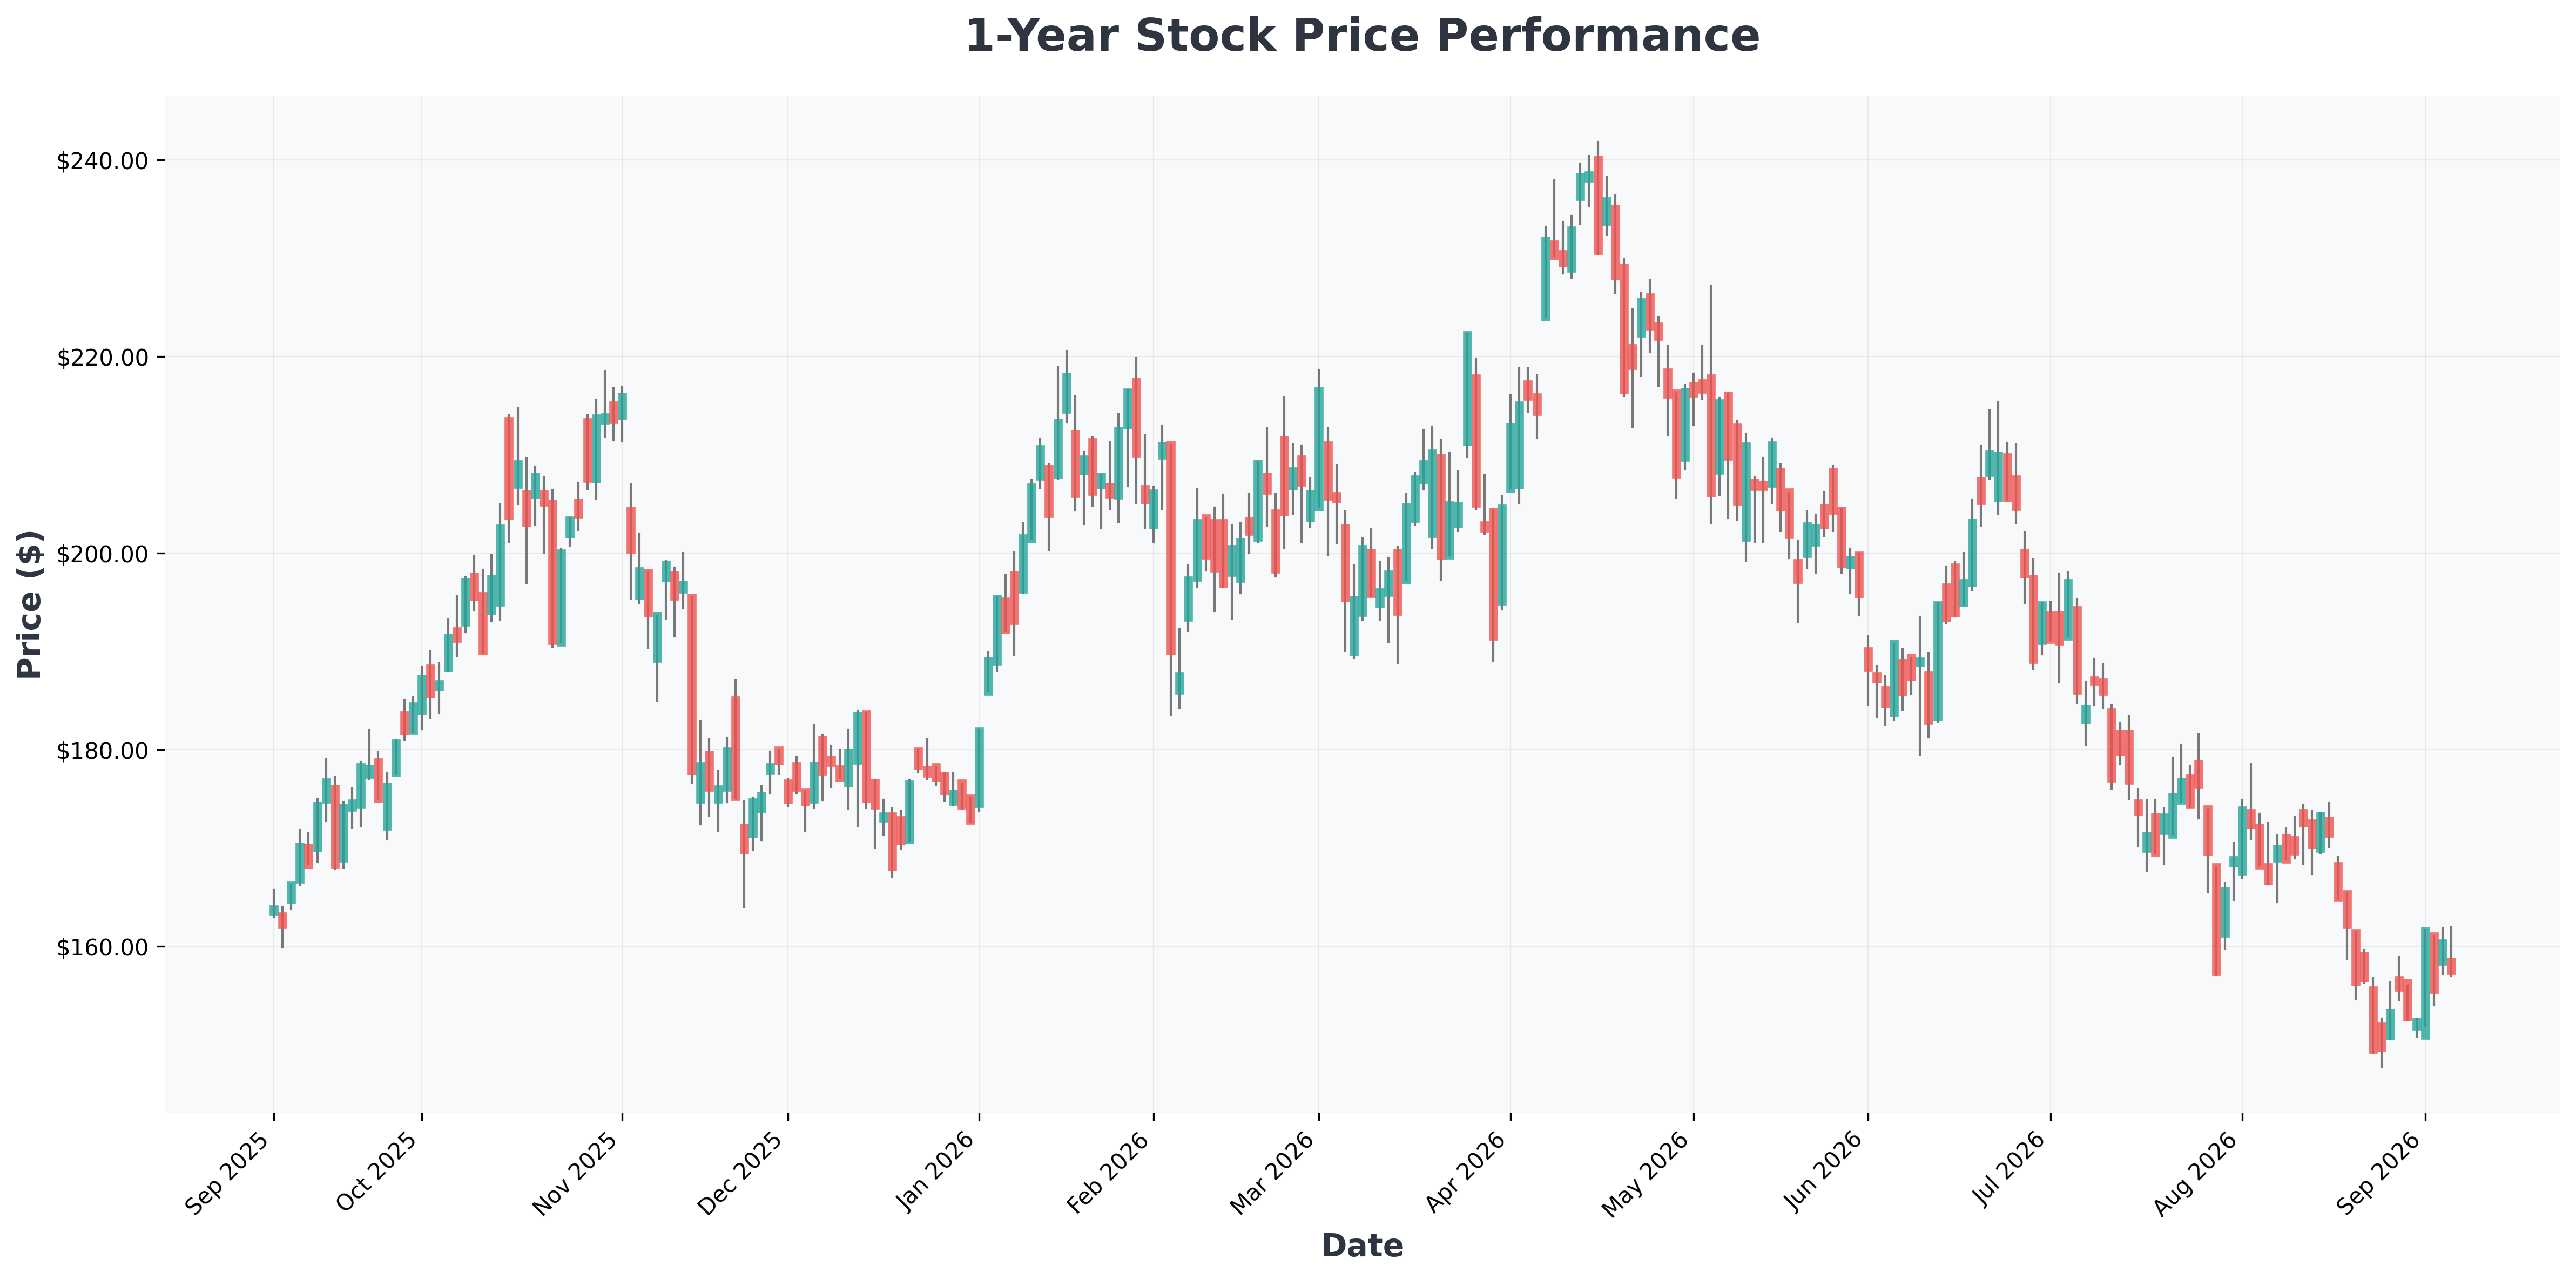
En lo que va de año, la acción de BWXT cae más de un 7%, cotizando con un descuento significativo frente a gigantes como GE Vernova, NuScale Power y Oklo. Esta desconexión entre el hype del mercado y el valor fundamental crea un punto de entrada atractivo para inversores pacientes.
Vamos a desglosar por qué BWX parece el nombre más infravalorado del complejo nuclear ahora mismo. 🐂

Los Números: Un Monopolio con Foso 🏰
BWX no es solo otro contratista de defensa. Es el único fabricante de reactores nucleares y combustible para toda la flota de la Armada de EE.UU., incluyendo submarinos de las clases Virginia y Columbia y portaaviones de la clase Ford. Este estatus de proveedor casi único está respaldado por requisitos regulatorios, autorizaciones de seguridad y tecnología especializada que hacen casi imposible la entrada de competidores.
Aspectos Financieros Destacados del 2º Trimestre:
- Ingresos: $901.6 millones, +18% interanual
- BPA: $1.07, +5% interanual
- Cartera de Pedidos: Más de $8.6 mil millones, proporcionando visibilidad de ingresos a varios años
- Nuevos Contratos: Más de $1.4 mil millones con la Armada, incluyendo un acuerdo de $1.3 mil millones a cinco años
Esta cartera de pedidos actúa como un escudo contra las recesiones económicas. Incluso en un escenario de recesión, el gasto gubernamental en propulsión nuclear sigue siendo una prioridad — especialmente con el reciente conflicto en Irán destacando la necesidad urgente de modernización y expansión de la flota naval.
Expansión Comercial: El Motor de Crecimiento Oculto 📈
Mientras que la defensa proporciona estabilidad, el segmento comercial es donde está el verdadero potencial alcista. La compañía se ha posicionado estratégicamente en el mercado nuclear de próxima generación:
- Los ingresos comerciales aumentaron un 72% hasta los $303 millones en el 2º trimestre
- El EBITDA ajustado se disparó un 123% hasta los $36 millones
- Previsión de crecimiento de ventas comerciales: 45% este año
Este crecimiento está impulsado por dos adquisiciones clave: Kinectrics (que sirve a los mercados de SMR y nucleares tradicionales) y Precision Components Group (componentes complejos de paredes gruesas y transferencia de calor). Además, BWX produce radioisótopos para imagen diagnóstica y terapias contra el cáncer — un negocio sanitario de alto margen que diversifica sus flujos de ingresos.
Esta acción tiene a toros y osos divididos. Escuchemos ambos lados del argumento.

La Brecha de Valoración: ¿Ganga o Trampa? 🎯
Para entender por qué BWX es barata, necesitamos compararla directamente con sus pares nucleares:
| Métrica | BWX Technologies | GE Vernova | NuScale Power | Oklo | Cameco |
|---|---|---|---|---|---|
| P/E (pasado) | ~24x | ~80x | N/A (sin beneficios) | N/A (sin beneficios) | ~85x |
| P/E (futuro) | ~22x | ~65x | N/A | N/A | ~60x |
| Precio/Ventas | ~3.8x | ~5.5x | ~450x | ~2,000x | ~12x |
Fuente: Datos públicos de mercado y presentaciones de las empresas.
Como puedes ver, BWX es la única empresa rentable de este grupo con una valoración razonable. Y aun así, el mercado premia a los soñadores no rentables con múltiplos desorbitados. Eso no tiene sentido — y es exactamente este tipo de ineficiencia lo que genera retornos para quienes hacen los deberes. 🧠
Nota táctica contraria: La acción de BWXT ha encontrado un soporte fuerte en la zona de $147-$150, alineado con su mínimo de 52 semanas de $147.74. Si el papel puede mantener esta zona, podríamos ver un rally de reversión a la media hacia la media móvil de 50 días, cerca de $170, en las próximas semanas. Históricamente, las acciones con este tipo de foso y brecha de valoración tienden a cerrar la brecha en 6-12 meses.
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| CCJ (Cameco) | $101 | 173.69 | 8.48 | 5.11% | 9.11% | -7.20% |
| GEV (GE) | $942 | 27.03 | 20.98 | 82.58% | 7.47% | 21.90% |
| CEG (Constellation) | $299 | 29.25 | 3.32 | 15.06% | 8.66% | 23.00% |
| UEC (Uranium) | $12 | 0.00 | 4.01 | -8.96% | -629.66% | 0.00% |
| BWXT (BWX) | $158 | 40.83 | 10.82 | 28.29% | 10.39% | 18.00% |
| DUKU (Duke) | $50 | 0.00 | 0.72 | 9.86% | 27.50% | 1.10% |
| SMR (NuScale) | $10 | 0.00 | 2.64 | -55.18% | -85337.33% | -99.10% |
| OKLO (Oklo) | $41 | 0.00 | 2.33 | -7.70% | -6048.76% | 0.00% |
| DUK (Duke) | $120 | 18.11 | 1.74 | 9.86% | 27.50% | 1.10% |
Escenarios: Optimista vs. Pesimista 🎭
🟢 Escenario Optimista (Bullish):
- La Armada de EE.UU. acelera la producción de submarinos para contrarrestar amenazas globales
- El crecimiento de los ingresos comerciales supera el 50% gracias a nuevas victorias en SMRs
- La acción se revaloriza a ~30x beneficios futuros (aún por debajo de sus pares)
- Potencial alcista: +35-40% en los próximos 12 meses
🔴 Escenario Pesimista (Bearish):
- Los recortes presupuestarios del gobierno retrasan la compra de la Armada
- Las adquisiciones comerciales no se integran bien, presionando los márgenes
- El sentimiento del sector nuclear se enfría, comprimiendo todos los múltiplos
- Potencial bajista: -15-20% (pero la cartera de pedidos protege los ingresos)
Veredicto Final: Compra el Monopolio 'Aburrido' 🏦
BWX Technologies ofrece algo raro en el mercado actual: un monopolio genuino con poder de fijación de precios, una cartera de pedidos masiva y un negocio comercial emergente de alto crecimiento — todo a una valoración razonable. Mientras el mercado persigue el próximo objeto brillante, los inversores inteligentes deberían considerar esta compounder silenciosa que está construyendo la columna vertebral de la defensa nuclear estadounidense. 🎯
Invertir conlleva riesgos, incluida la posible pérdida del capital. Por favor, realiza tu propia investigación antes de tomar cualquier decisión de inversión. Este artículo representa una opinión y no constituye asesoramiento financiero.
