La Fiebre de las Fusiones es Real 🚨
La Gran Farmacia está de compras. En lo que va de 2026, hemos visto 32 acuerdos de más de USD 1 mil millones, sumando USD 123 mil millones. Esto se acerca al récord de 2019. Detrás de esta ola hay una tormenta perfecta: patentes que expiran, cambios regulatorios y una necesidad urgente de crecer.
Motores del movimiento:
- Acantilado de Patentes: Casi 70 medicamentos que generan >USD 1B perderán su exclusividad. Los ingresos pueden caer un 90% de la noche a la mañana.
- Cambio Regulatorio: La FDA, bajo nueva dirección, ha revertido decisiones, aprobando fármacos para enfermedades raras. Esto ha revalorizado a las biotechs.
- Caja Llena: Empresas como Eli Lilly están usando las ganancias de sus GLP-1 para comprar su futuro.

Ganadores y Perdedores: ¿Quién lo Está Haciendo Bien? 💊
El Toro: Eli Lilly (LLY) 🐂
Lilly es la gran farmacéutica mejor gestionada hoy. Su cartera GLP-1 (Mounjaro, Zepbound) tiene patente hasta 2036. Eso le da una década de flujo de caja para hacer adquisiciones inteligentes. Es una máquina de hacer dinero.
El Oso: Merck (MRK) 🐻
Merck está en una carrera contrarreloj. Keytruda, su fármaco estrella de USD 25B+, pierde la patente en 2028. Han sido agresivos en M&A, pero el margen de error es mínimo. Si no funciona, la acción puede estancarse.
La Joya Oculta: Ascendis Pharma (ASND) 💎
Esta no es solo una farmacéutica, es una empresa de tecnología de administración de medicamentos. Su plataforma 'TransCon' actúa como una cápsula de liberación prolongada, convirtiendo inyecciones diarias en semanales. Es un imán para una compra por parte de una gran farmacéutica.
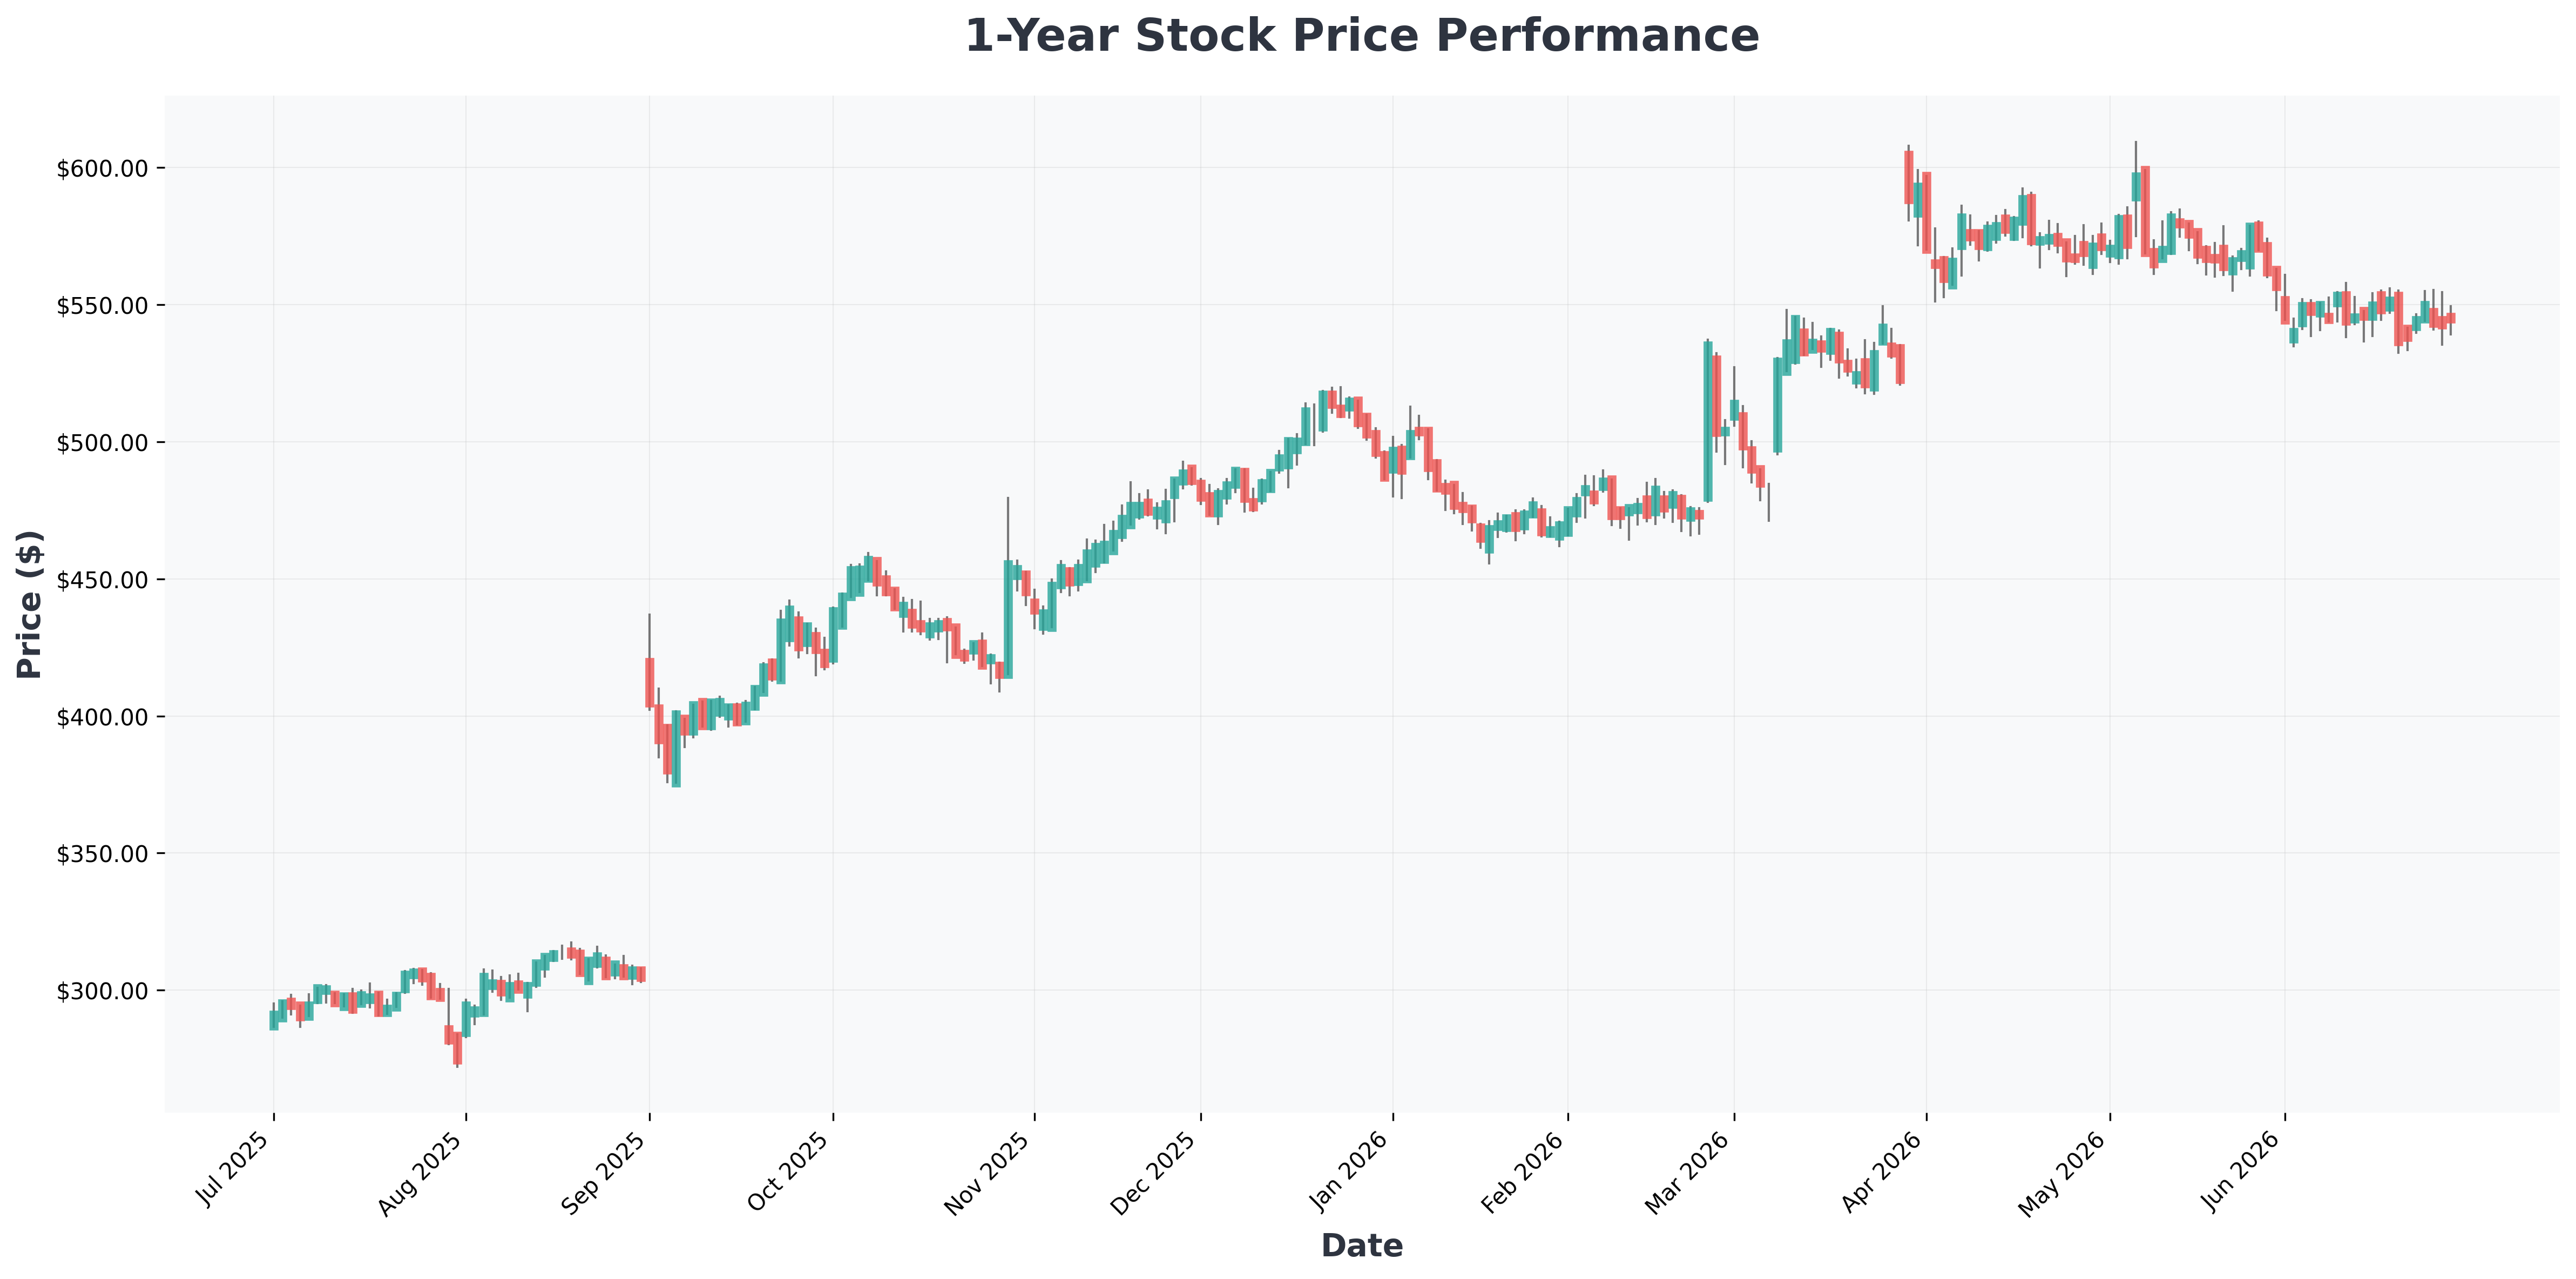

El Debate: ¿Pfizer es una Trampa de Valor o una Oportunidad de Compra? 🎯
Un oyente desde Namibia preguntó por Pfizer (PFE). La acción ha caído, el dividendo es alto (casi 7%), pero los problemas de patente son reales. El mercado está dividido.
El mercado está dividido sobre el futuro de Pfizer. Aquí están los argumentos alcistas y bajistas:
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| ABBV (AbbVie) | $252 | 123.96 | -66.80 | 0.00% | 32.16% | 12.40% |
| ASND (Ascendis) | $267 | 30.94 | 29.82 | 332.65% | 10.06% | 144.30% |
| GSK (GSK) | $52 | 13.98 | 4.47 | 40.91% | 36.28% | 1.50% |
| LLY (Eli) | $1,199 | 42.58 | 34.35 | 107.46% | 49.39% | 55.50% |
| MRK (Merck) | $128 | 36.20 | 6.92 | 18.94% | 38.60% | 4.90% |
| MRNA (Moderna,) | $70 | 0.00 | 3.75 | -36.56% | -131.10% | 260.20% |
| NVO (Novo) | $48 | 11.50 | 6.90 | 71.40% | 61.57% | 24.00% |
| PFE (Pfizer,) | $24 | 18.38 | 1.52 | 8.31% | 31.62% | 5.40% |
| RHHBY (Roche) | $51 | 20.71 | 7.83 | 37.27% | 29.99% | -0.40% |
| UTHR (United) | $542 | 20.05 | 3.87 | 20.26% | 41.69% | -1.60% |

Escenarios: ¿Hacia Dónde Vamos? 📈
Escenario Optimista 🟢
- Catalizador: La FDA sigue siendo flexible. Lilly lanza su nuevo GLP-1. El pipeline de Pfizer da una sorpresa.
- Resultado: La ola de M&A se acelera. Empresas como ASND se disparan. El sector supera al S&P 500.
- Señal Técnica: Si el ETF XLV (Salud) rompe los máximos de 2021, confirma el rally alcista.
Escenario Pesimista 🔴
- Catalizador: Nueva ley de precios de medicamentos en el Congreso. La patente de Keytruda golpea a Merck más de lo esperado.
- Resultado: Congelación de M&A. Pfizer se convierte en una 'trampa de valor'. El sector sufre.
- Señal Técnica: Si el XLV cae por debajo de su media de 200 días, es una señal de tendencia bajista.
Conclusión: El momento exige selectividad. Evite ETFs genéricos del sector. Concéntrese en empresas con patentes largas (LLY) o tecnología única (ASND). Para Pfizer, el alto dividendo es un colchón, pero no espere apreciación del capital hasta 2029.
