El Muro de Preocupaciones vs. La Realidad de los Números 🐂
El mercado está preocupado por la inflación, el petróleo caro y las tensiones geopolíticas. El miedo es que el consumidor, agobiado, entre en recesión. ¡Pero los resultados del Q2 2026 de los cuatro bancos más grandes de EE.UU. pintan un panorama muy diferente!
Bank of America (BAC), Citigroup (C), Wells Fargo (WFC) y JPMorgan Chase (JPM) demuestran que, en general, la salud financiera de las familias es mejor que hace un año.
🎯 Dato Clave: La media de los datos es optimista, pero el diablo está en los detalles. Tres bancos muestran mejora, pero Citi enciende una luz amarilla en el sector de tarjetas de crédito.

Las Dos Métricas que Definen la Salud del Consumidor 🔍
Para ver la realidad, ignora el ruido y enfócate en estas dos métricas:
- Ratio de Castigo (Charge-Off): Préstamos que el banco da por perdidos.
- Ratio de Morosidad (NPL): Préstamos que no se están pagando. Es el termómetro de lo que viene.
Bank of America (BAC): Una Salud de Hierro ✅
El charge-off de BAC cayó al 0.47% en el Q2 (vs. 0.48% en Q1 y 0.55% hace un año). La morosidad (NPL) siguió la misma tendencia bajista, hasta el 0.47%.
¡Señal de Compra! Los clientes de BAC están más fuertes. Esto es una señal alcista fortísima para la economía americana.
Wells Fargo (WFC) & JPMorgan Chase (JPM): Firmeza Absoluta ⚓
- Wells Fargo: El charge-off se desplomó al 0.34% (vs. 0.45% en el trimestre anterior).
- JPMorgan: El charge-off fue del 1.51%, una ligera mejora trimestral. La morosidad en tarjetas cayó al 1%.
¡Señal de Compra! Los bancos más grandes del país están viendo mejorar el crédito. La narrativa de recesión inminente parece exagerada.
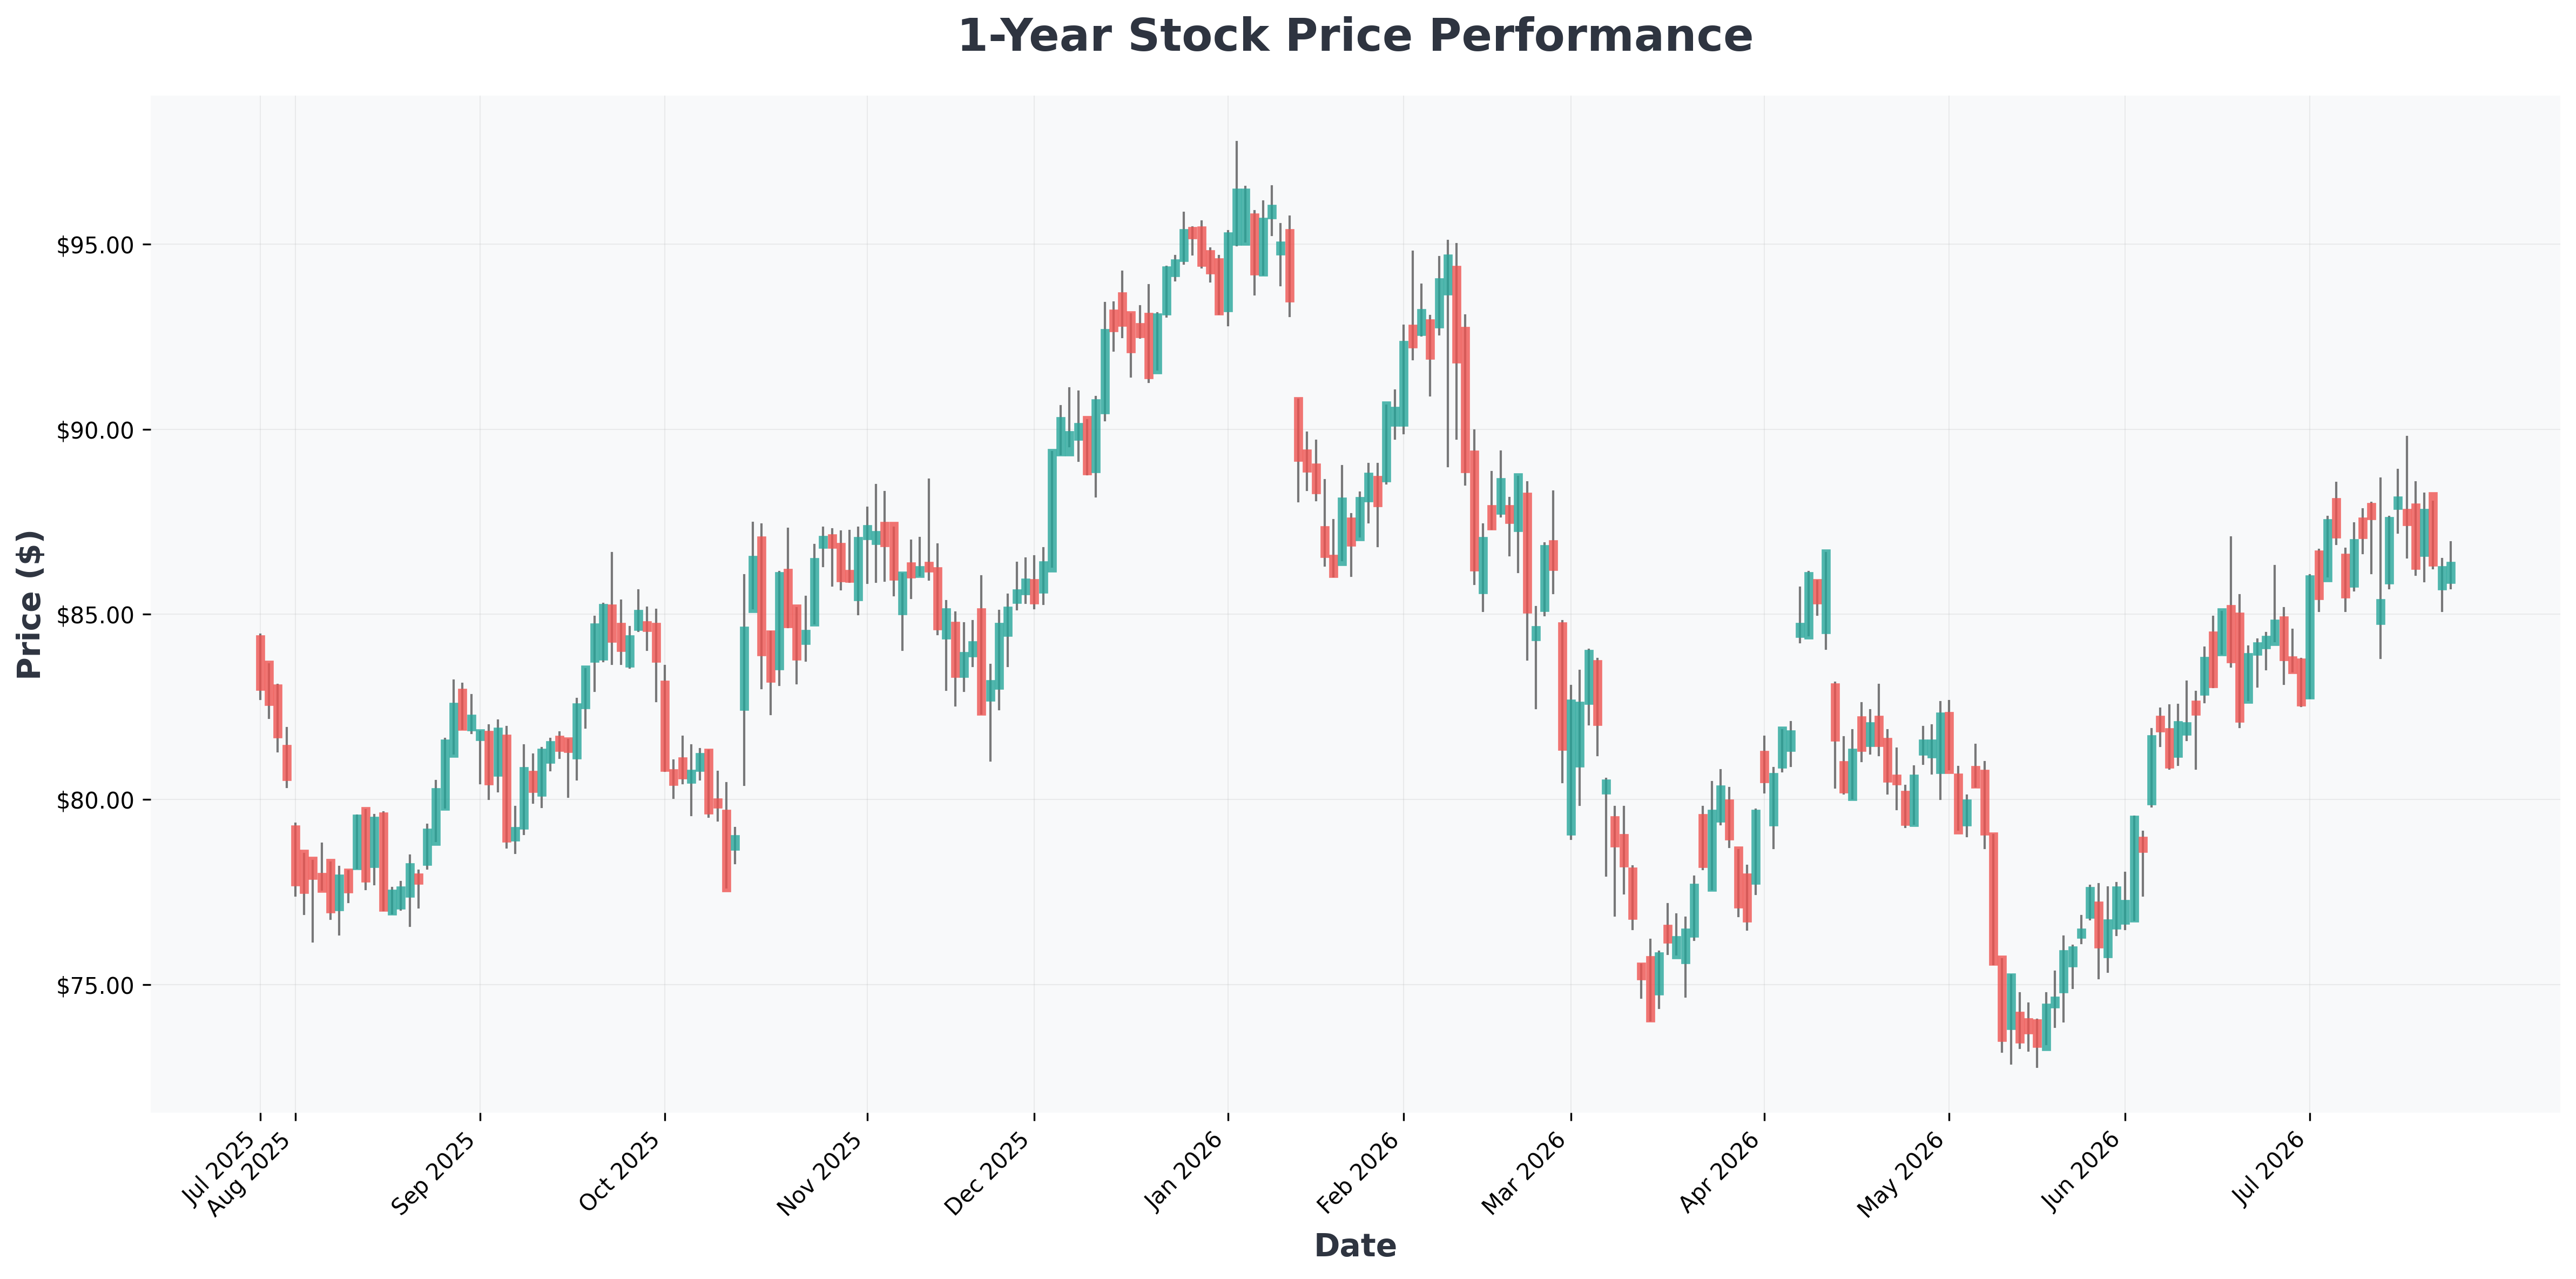
Esta divergencia entre Citi y los otros bancos ha dividido al mercado. ¡Mira este debate entre alcistas y bajistas!

La Alarma de Citigroup: ¿El Canario en la Mina? ⚠️
Citigroup (C) es la excepción. Su ratio de morosidad (NPL) en tarjetas de crédito generales subió al 1.3% (vs. 1.27% en el trimestre anterior). En las tarjetas de tiendas (más riesgosas), el NPL fue del 2%.
¿Por qué es importante? Las tarjetas de crédito son el primer indicador de estrés financiero. Citi sugiere que la parte más frágil del consumidor ya está sintiendo la presión.
Tabla Comparativa: Morosidad en el Q2 2026
| Banco | Charge-Off (Q2) | Tendencia (Trimestral) | Morosidad NPL (Q2) | Tendencia (Trimestral) |
|---|---|---|---|---|
| Bank of America | 0.47% | 🟢 Mejora | 0.47% | 🟢 Mejora |
| Wells Fargo | 0.34% | 🟢 Mejora | 0.77% | 🟢 Mejora |
| JPMorgan Chase | 1.51% | 🟢 Mejora | 1.00% (Tarjetas) | 🟢 Mejora |
| Citigroup | N/D | N/D | 1.30% (Tarjetas) | 🔴 Empeora |
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| BAC (Bank) | $62 | 14.33 | 1.58 | 11.20% | 38.30% | 21.40% |
| C (Citigroup,) | $132 | 14.24 | 1.15 | 8.53% | 36.23% | 14.50% |
| JPM (JP) | $353 | 15.13 | 2.66 | 17.79% | 50.39% | 30.40% |
| WFC (Wells) | $86 | 12.55 | 1.62 | 12.57% | 37.07% | 9.50% |

Escenarios para el Inversor: ¿Dónde Apostar? 🧭
📈 Escenario Alcista (70% Probabilidad)
Los datos de BAC, WFC y JPM son la señal real. Citi es una excepción. La Fed logra un 'aterrizaje suave' y el consumidor sigue gastando. Tesis: El sector financiero (ETF XLF) podría subir un 10-15% en los próximos meses.
📉 Escenario Bajista (30% Probabilidad)
Citi es el 'canario en la mina'. La morosidad contaminará a los otros bancos en los próximos trimestres. Petróleo caro + tasas altas quiebran al consumidor. Riesgo: Corrección del 15-20% en las acciones de los bancos.
Veredicto Final: El consumidor estadounidense es resiliente, pero el dato de Citi es una advertencia válida. Desde un punto de vista técnico, cuando los NPLs de los grandes bancos mejoran como ahora, el sector financiero tiende a superar al mercado en los 6-12 meses siguientes. Es momento de actuar, pero con los ojos bien abiertos en Citi.