El Gigante Silencioso Detrás del Boom de la IA 🚀
Todos hablan de Nvidia (NVDA) y AMD (AMD) cuando se trata de chips de IA. Pero hay una compounder silenciosa escondida a plena vista: Arm Holdings (ARM). Mientras el mercado se obsesiona con aceleradores GPU, Arm cobra regalías por prácticamente cada núcleo de CPU embarcado en smartphones, centros de datos y ahora infraestructura de IA.
La acción subió +4,04% recientemente, pero muchos inversores minoristas todavía la ignoran. Vamos a desglosar por qué Arm merece una mirada más cercana — y dónde están los riesgos.

Un Peaje en una Carretera que Solo se Ensancha 🛣️
Arm no fabrica chips. Diseña conjuntos de instrucciones y núcleos de CPU, y los licencia a empresas como Nvidia, Amazon, Microsoft y Alphabet. Cada unidad enviada genera una regalía para Arm.
Este modelo escala de forma hermosa:
- Margen bruto: 93,88% — economía tipo software
- Market cap: ~US$ 294 mil millones
- Rango de 52 semanas: US$ 100,02 – US$ 452,70
- Volumen promedio: 5,4M (volumen reciente: 7M)
El peaje antes pasaba casi solo por smartphones. Ahora pasa por centros de datos:
- La Vera CPU de Nvidia usa núcleos Arm
- Graviton (Amazon), Cobalt (Microsoft) y Axion (Google) están todos basados en Arm
Todo clúster de IA necesita cómputo de propósito general para alimentar aceleradores, gestionar redes y ejecutar la capa de orquestación. Arm captura una porción creciente de eso. 💸
El mercado está dividido sobre si la valoración premium de Arm se justifica. Así enmarcan el debate toros y osos:

Subiendo en la Cadena de Valor 📈
Arm no solo surfea volumen — está subiendo precios. La arquitectura Armv9 cobra regalías más altas que la generación anterior. Los compute subsystems (paquetes pre-validados de núcleos e interconexión) permiten a clientes saltarse años de diseño pagando más por chip.
Comparativa de Crecimiento: Era Smartphone vs. Era IA
| Métrica | 2011 | 2012 | Últimos 2 años fiscales |
|---|---|---|---|
| Crecimiento de Ingresos | 21% | 17% | 23% y 24% |
| Base de Ingresos | Menor | Menor | Mucho mayor |
El crecimiento reciente ocurre sobre una base de ingresos mucho mayor — señal de durabilidad, no de pico puntual.
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| AMD (Advanced) | $560 | 142.81 | 13.59 | 10.20% | 17.25% | 50.10% |
| AMZN (Amazon.com,) | $254 | 20.41 | 4.96 | 30.56% | 13.69% | 19.60% |
| ARM (Arm) | $276 | 278.39 | 34.11 | 13.35% | 7.60% | 22.40% |
| GOOG (Alphabet) | $344 | 17.27 | 6.77 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $350 | 17.55 | 6.87 | 48.68% | 34.03% | 24.20% |
| MSFT (Microsoft) | $494 | 27.48 | 8.29 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $222 | 28.10 | 23.44 | 117.21% | 66.24% | 105.90% |

Escenarios y Perspectivas 🎯
🐂 Mejor Caso
- Armv9 y compute subsystems elevan las tasas de regalías
- Centros de datos superan el 50% de los ingresos de Arm
- IA en dispositivos (móviles, PCs, autos) añade otra ola de volumen
- La acción se re-valora hacia múltiplos premium de semiconductores
🐻 Peor Caso
- El capex de IA se desacelera y arrastra pedidos de centros de datos
- La arquitectura open-source RISC-V gana tracción
- Compresión de valoración: 55x ventas y 188x flujo de caja libre no dejan margen para errores
⚠️ Insight Técnico
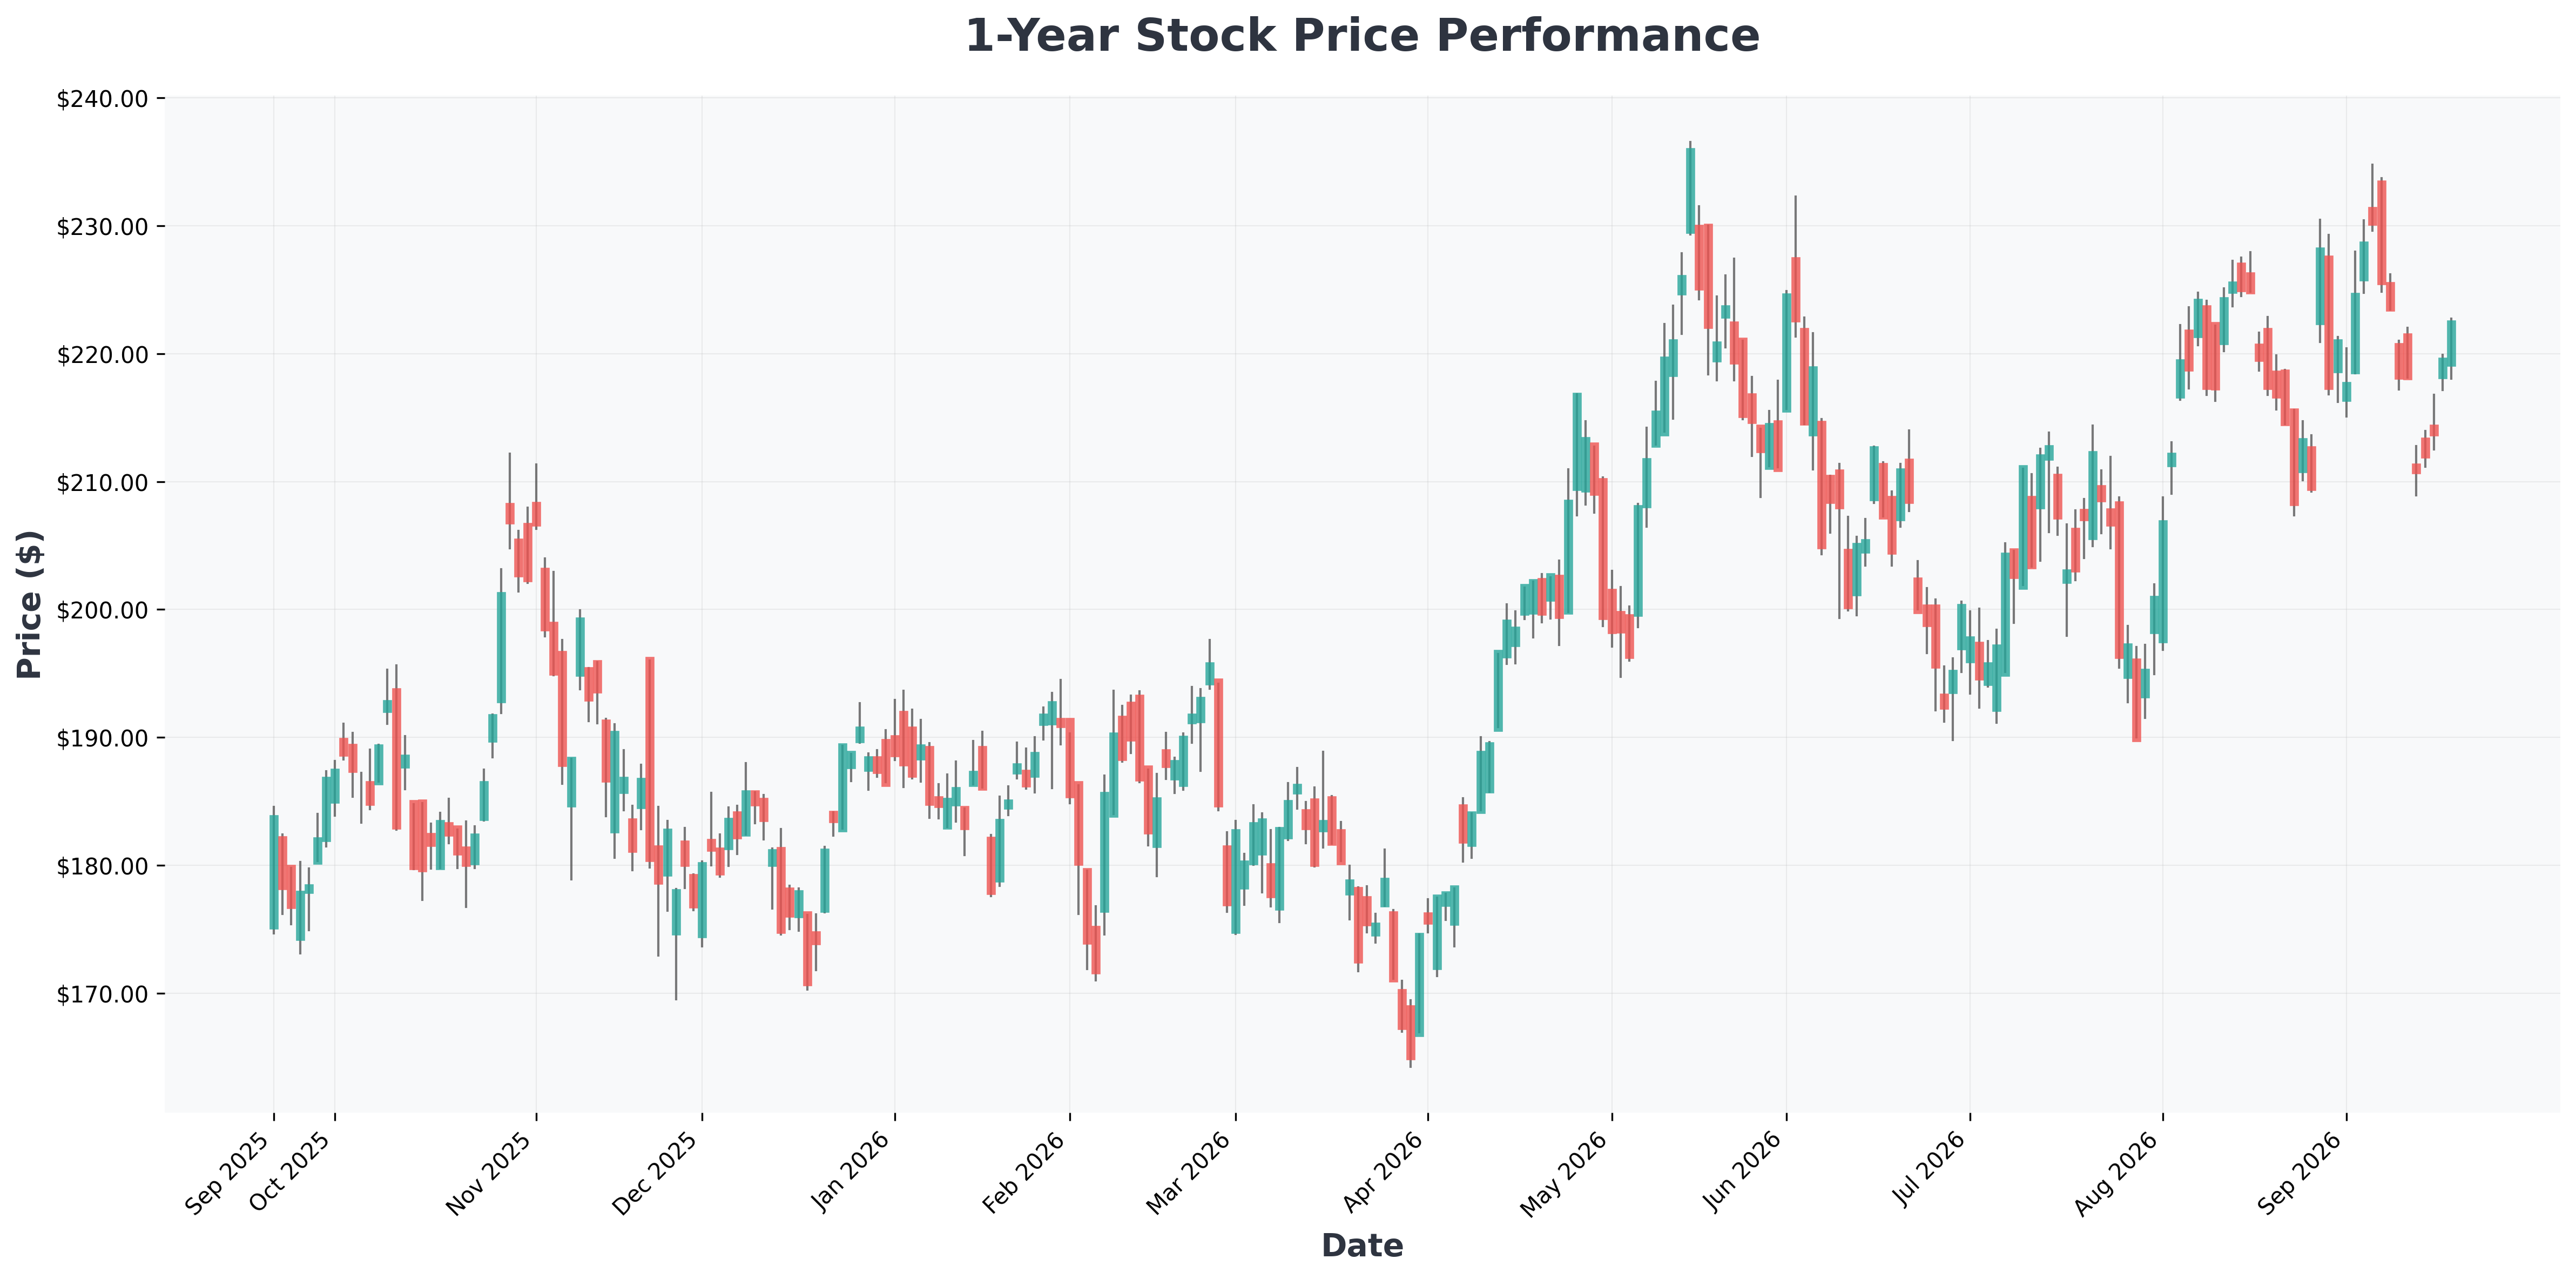
Históricamente, ARM ha mostrado soporte fuerte cerca de su media móvil de 200 días durante correcciones ligadas a la IA. Si la acción retestea la zona de US$ 250–260 con volumen decreciente, podría replicar el patrón de acumulación visto a principios de 2024 antes de su siguiente tramo alcista.
Conclusión: Arm ya no es un secreto en Wall Street, pero sigue poco discutida en la charla del inversor minorista. El modelo de regalías es elegante, el crecimiento es real y la valoración es exigente. Sopesa la economía de peaje contra la etiqueta de precio premium antes de perseguir el hype. 🎯
