Apple Apunta a un Pivote de $4,8 Billones en Servidores IA 🚨
Apple ($AAPL) estaría evaluando algo que no hace desde hace 15 años: construir sus propios servidores de inferencia IA para el mercado empresarial. Y lo más jugoso: combinaría su chip M8 Ultra con la tecnología NVLink Fusion de Nvidia ($NVDA).
📌 Los números que importan ahora mismo:
- Market cap de AAPL: $4,8 billones
- Flujo de caja libre (12 meses): $136,7 mil millones 🔥
- Ingresos Q3: $109,41 mil M | Beneficio neto: $29,78 mil M
- Margen bruto: 48,65%
Esto no es solo una historia de producto — es una señal de asignación de capital del nuevo CEO John Ternus. Si Apple entra en servidores, la narrativa de "IA asset-light" se da vuelta por completo.

El Gap de Capex de las Magnificent Seven 💰
Mientras Microsoft, Amazon, Alphabet, Meta y Tesla quemaron cientos de miles de millones en GPUs y data centers, Apple se mantuvo disciplinada — integrando IA vía terceros (como el nuevo Siri AI en iOS) en lugar de construir todo en casa.
Y eso se ve en el cash flow:
| Empresa | Postura en Capex IA | Tendencia FCF |
|---|---|---|
| Apple | Mínimo, IA vía terceros | 📈 Subiendo ($136,7 mil M) |
| Microsoft | Construcción masiva de data centers | 📉 Cayendo |
| Meta | Pedidos enormes de GPU | 📉 Cayendo |
| Amazon (AWS) | Gasto pesado en infra | 📉 Cayendo |
| Alphabet | Capex en TPU + data center | 📉 Cayendo |
El Ángulo Nvidia
El servidor propuesto usaría NVLink Fusion, el interconnect de 4ª generación de Nvidia que transmite hasta 900 GB/s — aproximadamente 7x el ancho de banda de los servidores x86 tradicionales. Serían dos o cuatro chips M8 Ultra trabajando en conjunto para cargas de inferencia.
⚠️ Detalle clave: Apple podría construir el servidor sin NVLink si quisiera. Esa flexibilidad vale oro — significa que no queda atada a un único proveedor.
El mercado está dividido: ¿es esta entrada de Apple en servidores una visión genial o un desvío peligroso de su playbook de vaca lechera? Aquí los dos bandos:

Lectura Técnica: Dónde Está AAPL en el Gráfico 📊
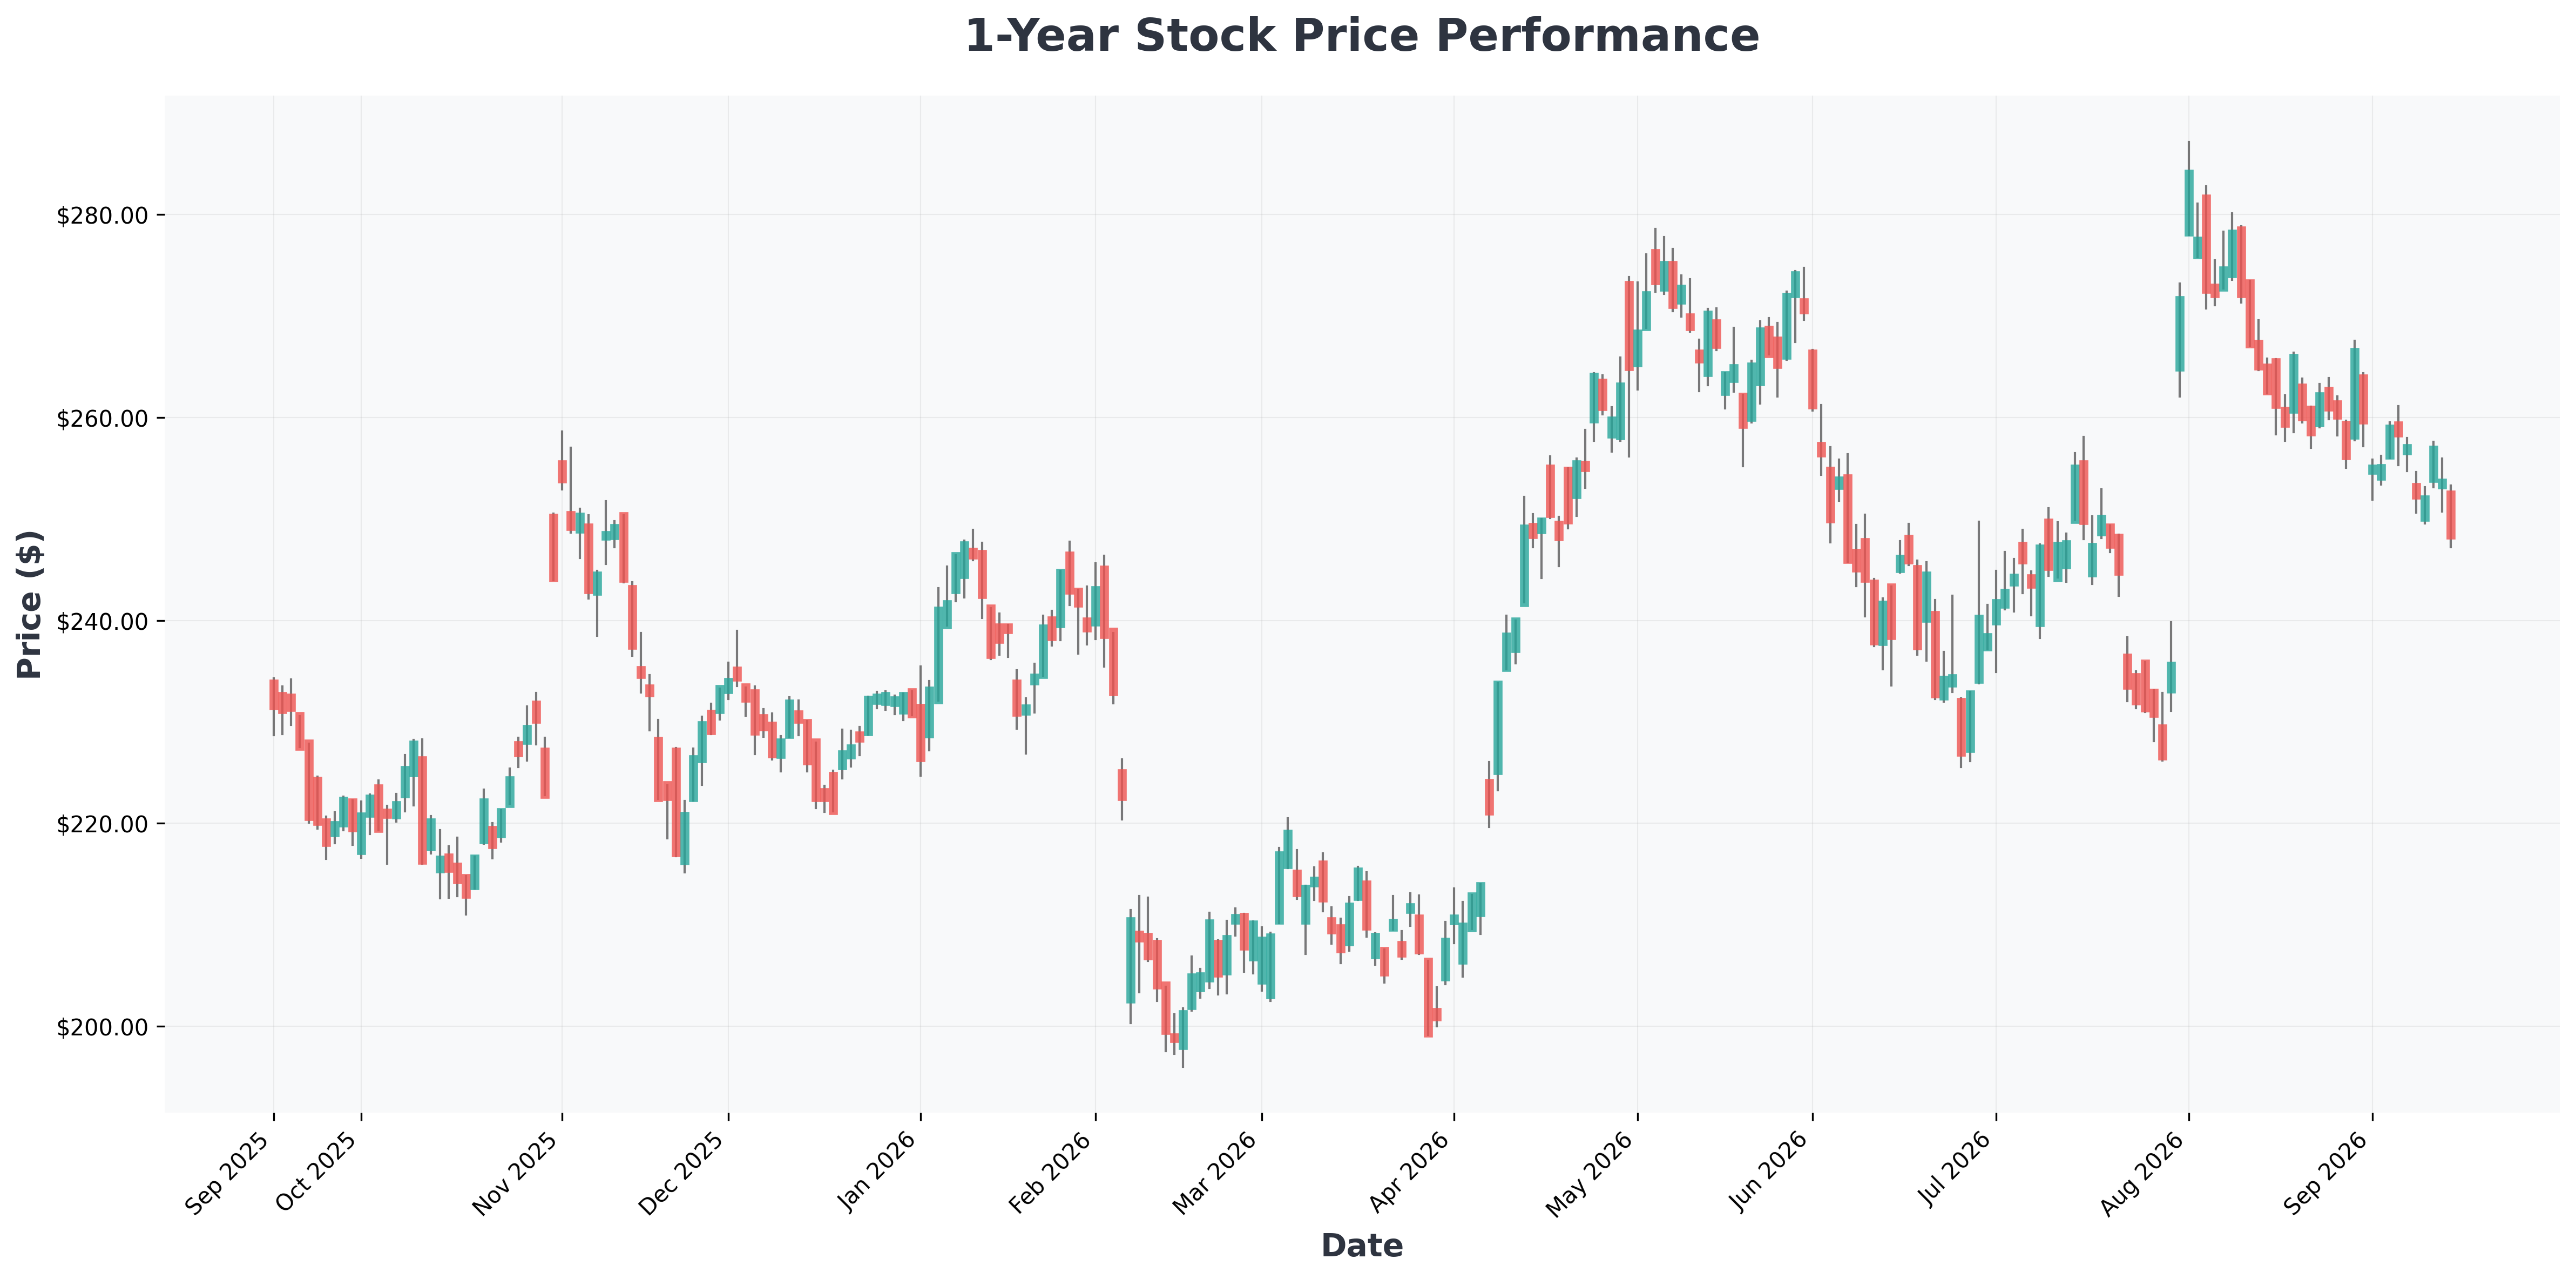
AAPL cotiza cerca del techo de su rango de 52 semanas ($236,65 – $344,57), con precio actual alrededor de $332,41. Está aproximadamente 3,5% por debajo del máximo de 52 semanas — zona que históricamente actúa como resistencia en rallies previos.
Niveles a Vigilar
- Resistencia: $344 – $345 (cluster de máximos 52 semanas)
- Primer soporte: $320 – $325 (base del último breakout)
- Soporte más profundo: $300 (psicológico + media de 200 días)
📌 Insight de backtest: Históricamente, cuando AAPL consolida dentro del 5% del máximo de 52 semanas con volumen decreciente (media de 53,6M vs. 35,7M actual), la resolución favoreció la continuación ~60% de las veces en una ventana de 90 días — pero solo cuando aparece un catalizador fundamental en ese período. Este rumor de servidor IA podría ser exactamente eso.
El volumen es la señal. Vigila una expansión por encima de 50M para confirmar cualquier ruptura. 🎯
📊 In-Depth Fundamental Analysis
| Company | Share Price | P/E Ratio | P/B Ratio | ROE | Operating Margin (OPM) | Revenue Growth |
|---|---|---|---|---|---|---|
| AAPL (Apple) | $332 | 38.16 | 45.16 | 148.75% | 32.62% | 16.40% |
| AMZN (Amazon.com,) | $246 | 19.80 | 4.81 | 30.56% | 13.69% | 19.60% |
| GOOG (Alphabet) | $339 | 17.02 | 6.67 | 48.68% | 34.03% | 24.20% |
| GOOGL (Alphabet) | $343 | 17.20 | 6.74 | 48.68% | 34.03% | 24.20% |
| META (Meta) | $673 | 25.37 | 6.57 | 29.85% | 34.83% | 28.00% |
| MSFT (Microsoft) | $490 | 27.31 | 8.23 | 34.04% | 45.11% | 17.70% |
| NVDA (NVIDIA) | $214 | 27.04 | 22.56 | 117.21% | 66.24% | 105.90% |
| TSLA (Tesla,) | $358 | 334.65 | 16.28 | 4.67% | 1.41% | 25.50% |

Escenarios: Toro vs. Oso 🎯
🐂 Mejor Escenario
- Apple usa los $136,7 mil M de FCF para financiar la división de servidores sin tensionar el balance.
- M8 Ultra + NVLink Fusion se convierte en una alternativa premium de inferencia frente a los racks solo-Nvidia.
- Ternus crea un nuevo vector de crecimiento y AAPL se re-califica de "cíclica de hardware" a "player de infraestructura IA".
- Camino potencial: $360 – $380 en 12 a 18 meses si la ejecución aterriza.
🐻 Peor Escenario
- El cronograma se desliza más allá de 2029 — demasiado lejos para quien paga el múltiplo de hoy.
- Ventas empresariales es un negocio brutal y de margen bajo que Apple no domina desde 2011.
- La disciplina de capex (el superpoder de Apple) se erosiona, presionando el FCF y el motor de recompras.
- Los términos de la alianza con Nvidia cambian, o la dependencia de NVLink se vuelve un lastre estratégico.
- Camino potencial: Retesteo de $300 si la iniciativa se estanca.
⚖️ El Veredicto
Esto es una opción de largo plazo, no un driver de beneficios de corto plazo. La timeline de 2029 significa que el inversor está comprando una narrativa, no ingresos. Dicho esto, que Ternus respaldara el proyecto hace un año señala un apetito estratégico que Apple no mostraba desde la era Xserve.
Resumen: Vigila la línea de capex en los próximos 10-Qs. Si el guidance de I+D y PP&E sube de forma relevante, la historia es real. Hasta entonces, trátalo como un viento de cola de sentimiento, no como un cambio de tesis. 📈
